


Article 990I du CGI
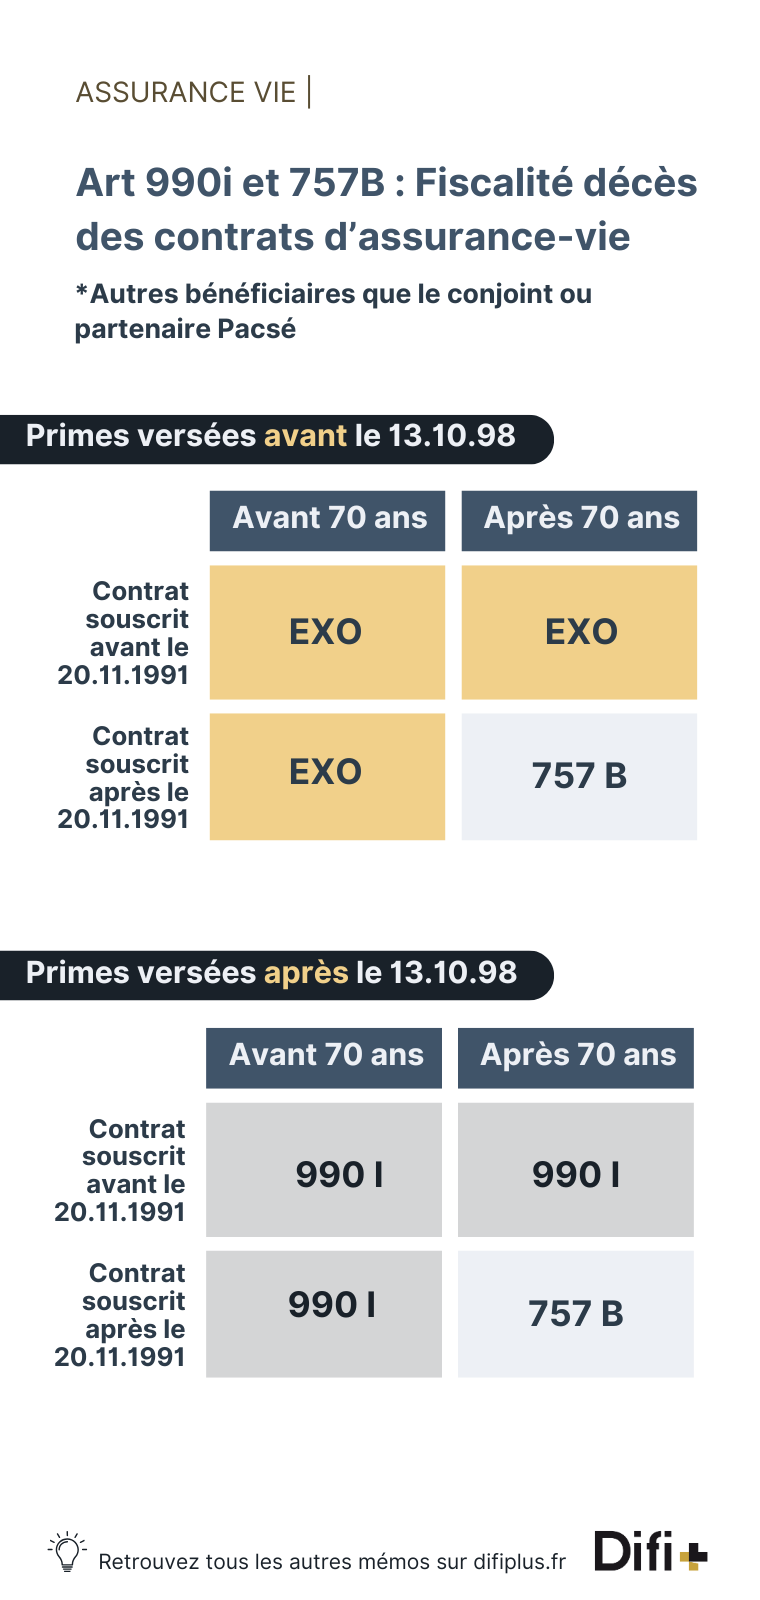
Fiscalité des capitaux décès en assurance vie
Article 990 I du CGI
En matière d’assurance vie, l’article 990 I du Code général des impôts (CGI) encadre la fiscalité applicable aux capitaux décès issus des contrats rachetables, lorsque les primes ont été versées avant les 70 ans de l’assuré.
Découvrez dans cet article les règles fiscales clés, les abattements applicables, les taux de prélèvement en vigueur, ainsi que le régime spécifique du contrat Vie Génération.
Barème fiscal des capitaux décès
Avant 70 ans (article 990 I CGI)
Exonération jusqu’à 152 500 € par bénéficiaire
Les capitaux décès (primes + produits) sont exonérés de prélèvement fiscal dans la limite de 152 500 € par bénéficiaire, tous contrats confondus.
Cet abattement s’applique à condition que les primes aient été versées avant les 70 ans de l’assuré.
Taxation forfaitaire au-delà de 152 500 €
| Montant par bénéficiaire | Taux d’imposition |
|---|---|
| De 152 501 € à 852 500 € | 20 % |
| Au-delà de 852 500 € | 31,25 % |
Prélèvements sociaux en cas de décès
Quel que soit le contrat ou sa date de souscription, les produits générés sont soumis aux prélèvements sociaux (PS) en cas de décès.
Taux en vigueur : 17,20 %, applicable depuis le 1er janvier 2018.
Déclaration d’utilisation de l’abattement (attestation sur l’honneur)
Selon l’article 990 I, l’assureur a l’obligation de demander au bénéficiaire une attestation sur l’honneur précisant si ce dernier a déjà bénéficié — en tout ou en partie — de son abattement de 152 500 € auprès d’autres contrats. Cela permet de calculer précisément la part du capital taxable.
Abattement spécifique : le contrat Vie Génération
Créé par la loi de finances rectificative de 2013, le contrat Vie Génération oriente l’épargne vers des secteurs clés :
- PME non cotées,
- entreprises de l’économie sociale et solidaire,
- ETI (entreprises de taille intermédiaire).
Conditions d’éligibilité :
- Minimum 33 % des fonds investis dans ces secteurs.
- Aucune garantie en capital (contrairement aux fonds en euros).
Avantage fiscal au décès
Ce contrat permet un abattement supplémentaire de 20 % sur les capitaux transmis avant l’abattement classique de 152 500 €, uniquement si les primes ont été versées avant 70 ans.
Exemple comparatif :
| Type de contrat | Capital transmis | Coût fiscal |
|---|---|---|
| Contrat classique | 1 500 000 € | 342 343 € |
| Vie Génération | 1 500 000 € | 248 593 € |
Résumé des règles fiscales – Article 990 I CGI
| Cas | Fiscalité applicable |
|---|---|
| Capitaux décès ≤ 152 500 € | Exonération totale (hors PS) |
| Entre 152 501 € et 852 500 € | Taxation à 20 % |
| Au-delà de 852 500 € | Taxation à 31,25 % |
| Contrat Vie Génération | Abattement supplémentaire de 20 % |
| Produits générés | Prélèvements sociaux à 17,20 % |

