


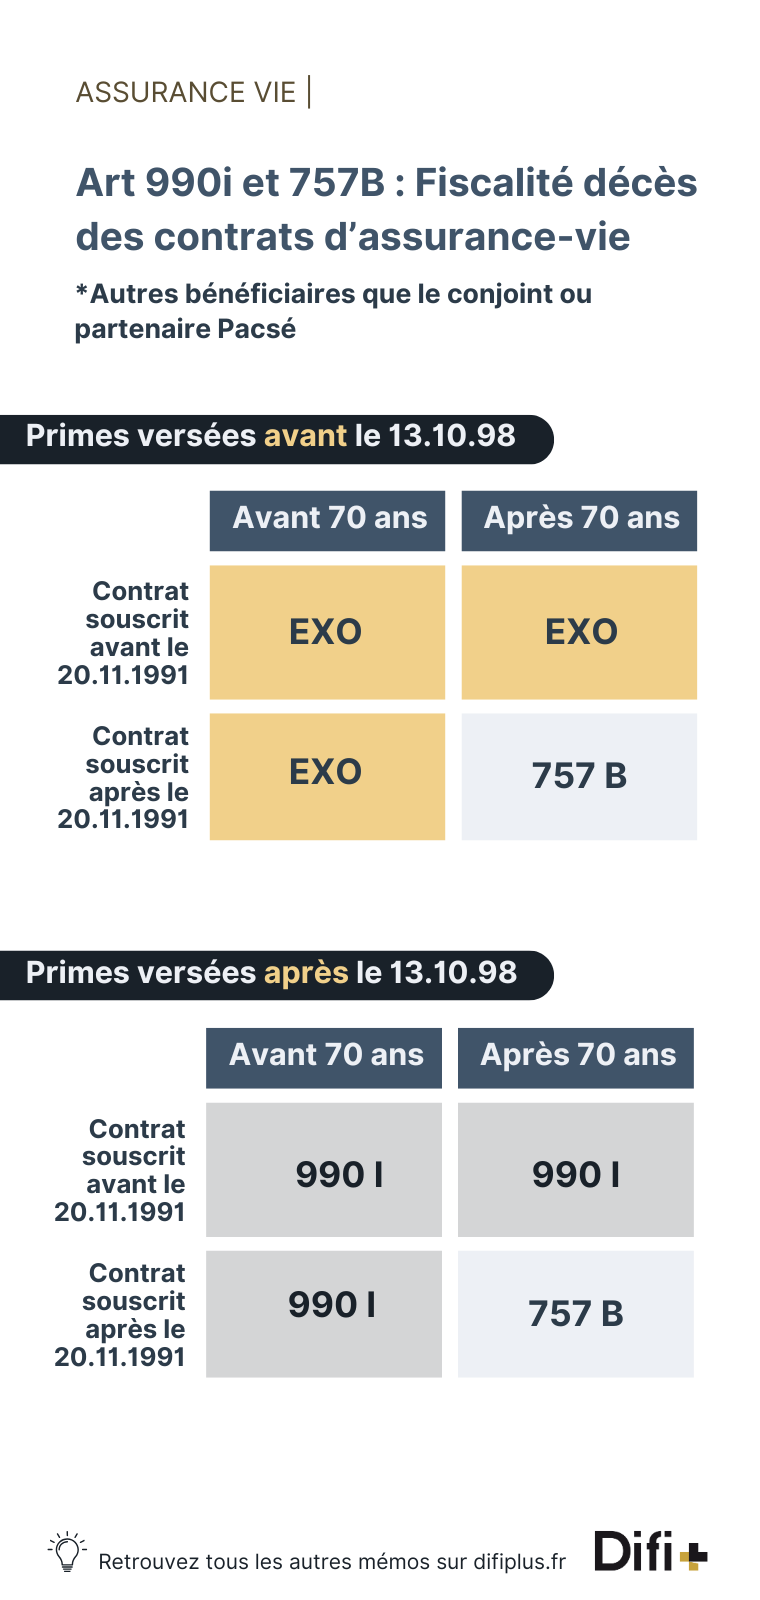
Assurance vie : fiscalité des primes versées après 70 ans (article 757 B du CGI)
L’assurance vie est un outil patrimonial incontournable. Cependant, la fiscalité applicable aux contrats varie selon l’âge du souscripteur au moment du versement des primes. L’article 757 B du Code général des impôts (CGI) s’applique spécifiquement aux primes versées après 70 ans. Voici ce qu’il faut savoir pour optimiser la transmission de votre capital.
Primes versées après 70 ans : exonération partielle
Lorsque les primes sont versées après le 70e anniversaire de l’assuré, une exonération s’applique à hauteur de 30 500 € par assuré, tous bénéficiaires confondus. 👉 Ces sommes sont exonérées de droits de succession, à l’exception des prélèvements sociaux.
Au-delà de 30 500 € : droits de succession applicables
Les primes excédant ce seuil de 30 500 € sont soumises au barème des droits de succession, selon le lien de parenté entre le bénéficiaire et l’assuré. Cela peut alourdir le coût fiscal pour les bénéficiaires, notamment si les versements sont importants ou si les bénéficiaires ne sont pas les héritiers directs.
Les produits générés : exonération totale d’impôt
Bonne nouvelle : les produits (intérêts, plus-values, etc.) générés par l’ensemble des primes versées après 70 ans — qu’elles soient inférieures ou supérieures à 30 500 € — sont totalement exonérés de droits de succession. Cette règle s’applique quel que soit le montant total des primes versées.
Prélèvements sociaux en cas de décès
Les prélèvements sociaux (PS) s’appliquent toujours sur les produits du contrat en cas de dénouement par décès, même si le contrat a été souscrit avant le 20 novembre 1991.
Taux des prélèvements sociaux : 17,20 %, en vigueur depuis le 1er janvier 2018.
| Éléments | Fiscalité applicable |
|---|---|
| Primes ≤ 30 500 € (après 70 ans) | Exonérées de droits de succession |
| Primes > 30 500 € | Soumises aux droits de succession |
| Produits générés | Exonérés de droits de succession, mais soumis aux prélèvements sociaux |
| Prélèvements sociaux (taux en vigueur) | 17,20 % au décès |

